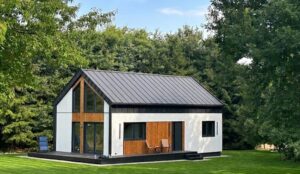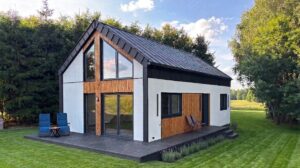
Dom modułowy można sfinansować kredytem hipotecznym, jeśli bank zaakceptuje inwestycję i spełnisz jego wymagania. Przed zamówieniem sprawdź jednak nie tylko zdolność kredytową, lecz także terminy wypłaty pieniędzy. Gdy płatność za produkcję modułów przypada przed ich montażem, harmonogram transz musi pozwalać na jej pokrycie.
Czy bank sfinansuje dom modułowy?
Bank ocenia możliwość spłaty kredytu oraz nieruchomość stanowiącą jego zabezpieczenie. Sama technologia modułowa nie przesądza o decyzji. Do rozpatrzenia wniosku potrzebne są informacje o konkretnym domu, działce i sposobie realizacji.
Podczas pierwszej rozmowy wyjaśnij, czy zamawiasz budowę na własnym gruncie, czy kupujesz gotową nieruchomość. Przedstaw przeznaczenie budynku, projekt i sposób posadowienia. Poproś o potwierdzenie możliwości finansowania oraz listę wymaganych dokumentów.
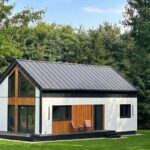
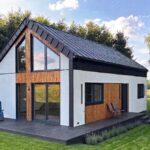
W ModEraHouse moduły powstają w warunkach fabrycznych, a następnie trafiają na działkę. Możesz wybrać jeden z naszych projektów domów oraz standard wykończenia. Bankowi przedstaw wybrany wariant i zakres zamówienia, aby oceniał inwestycję, którą rzeczywiście planujesz.
Budżet inwestycji i wkład własny
Kwotę finansowania ustal na podstawie pełnego kosztorysu. Cena domu może nie obejmować wszystkich prac potrzebnych na działce i wydatków związanych z zakończeniem inwestycji. Budżet powinien uwzględniać doprowadzenie budynku do stanu uzgodnionego z bankiem.
Sprawdź następujące pozycje:
- zakup działki, jeśli jeszcze jej nie posiadasz;
- projekt, jego dostosowanie do działki i formalności;
- przygotowanie terenu oraz fundament;
- dom w wybranym standardzie wykończenia;
- transport, montaż i przygotowanie dostępu dla sprzętu;
- przyłącza oraz instalacje poza zakresem zamówienia;
- pozostałe wykończenie i wyposażenie;
- koszty finansowania oraz rezerwę na nieprzewidziane wydatki.
Przy każdej pozycji zaznacz, czy obejmuje ją cena wykonawcy, czy wymaga osobnej zapłaty. Unikniesz pominięcia wydatku lub podwójnego liczenia tej samej pracy. Z bankiem ustal, które koszty mogą zostać objęte kredytem.
Wkładem własnym może być posiadana działka budowlana. Możliwość jej uwzględnienia, wymagany udział wkładu i sposób udokumentowania wartości potwierdź w wybranym banku.
Działka zaliczona do wkładu własnego nie zapewnia gotówki na płatność dla producenta. Możesz spełniać wymagania dotyczące wkładu, a nadal potrzebować pieniędzy przed pierwszą transzą. Dlatego kosztorys uzupełnij o terminy zapłaty.
Dokumenty do kredytu na dom modułowy
Lista dokumentów zależy od banku, źródła dochodów i celu kredytowania. Przy budowie na własnej działce obejmuje przede wszystkim:
- wniosek kredytowy, dane wnioskodawców i dokument tożsamości;
- potwierdzenie dochodów odpowiednie do zatrudnienia lub prowadzonej działalności;
- numer księgi wieczystej działki i dokumenty jej nabycia, jeśli są wymagane;
- dokumentację budowlaną wskazaną przez bank, w tym odpowiednie części projektu i zestawienie powierzchni;
- kosztorys oraz harmonogram inwestycji.
Jeśli planujesz budowę na zgłoszenie, przedstaw bankowi dokładny tryb inwestycji i zapytaj o akceptowane dokumenty. Bez jego potwierdzenia nie traktuj zgłoszenia jako zamiennika pozwolenia w dokumentacji kredytowej. Formalności budowlane i wymagania dotyczące finansowania to odrębne kwestie.
Do rozmowy o finansowaniu produkcji modułów przygotuj również ofertę lub projekt umowy z producentem, zakres wykończenia i harmonogram płatności. Bank określi, które materiały należy dołączyć do wniosku.
Z konstrukcją i materiałami naszych domów zapoznasz się w opisie technologii budowy. Nie zastępuje on dokumentacji konkretnego projektu wymaganej przez bank. Dlatego jeśli potrzebujesz więcej informacji o wybranym modelu, skontaktuj się z nami i powiedz, jakie kwestie chcesz wyjaśnić przed złożeniem wniosku kredytowego.
Wypłata transz a produkcja modułów
Kredyt na budowę domu jest wypłacany w częściach, czyli transzach. Pierwszą otrzymujesz po spełnieniu warunków uruchomienia, a kolejne zgodnie z zasadami rozliczania inwestycji określonymi w umowie. Sprawdź, jak należy udokumentować wykonane prace i jakie warunki trzeba spełnić przed kolejną wypłatą.
Część prac przy domu modułowym odbywa się w fabryce, dlatego przed zamówieniem potwierdź z bankiem możliwość finansowania produkcji przed montażem oraz wymagane dokumenty. Samo ukończenie modułów nie oznacza spełnienia warunków wypłaty transzy.
| Etap | Ustalenia z producentem | Ustalenia z bankiem |
| Zamówienie domu | Kwota i termin pierwszej wpłaty oraz warunki jej zwrotu. | Warunki pierwszej transzy i wymagane środki własne. |
| Produkcja modułów | Należności przypadające przed transportem na działkę. | Możliwość finansowania produkcji i sposób jej rozliczenia. |
| Transport i montaż | Termin zapłaty i zakres odbieranych prac. | Warunki wypłaty środków oraz czas obsługi dyspozycji. |
| Wykończenie i zakończenie inwestycji | Pozostałe prace i płatność końcowa. | Warunki ostatniej transzy i dokumenty do rozliczenia inwestycji. |
Część prac przy domu modułowym odbywa się w fabryce, dlatego przed zamówieniem potwierdź z bankiem możliwość finansowania produkcji przed montażem oraz wymagane dokumenty. Samo ukończenie modułów nie oznacza spełnienia warunków wypłaty transzy.
Co sprawdzić przed podpisaniem umowy?
Zestaw warunki zamówienia z decyzją i umową kredytową. Sprawdź:
- zgodność zakresu domu i kosztorysu w dokumentach producenta i banku;
- dostępność pieniędzy w każdym terminie płatności;
- warunki pozostające do spełnienia przed uruchomieniem kredytu;
- zapisy dotyczące odmowy kredytu lub opóźnienia finansowania;
- sposób zgłaszania bankowi zmian kosztów, zakresu prac i terminu zakończenia.
Pozytywna decyzja kredytowa nie oznacza natychmiastowej dostępności całej kwoty. Uwzględnij czas potrzebny na dostarczenie dokumentów i obsługę dyspozycji przez bank.
Jak porównać oferty kredytowe?
Porównuj propozycje dla tej samej kwoty, okresu spłaty i planu wypłat. Oprócz raty sprawdź RRSO, całkowity koszt kredytu, prowizję, wymagane ubezpieczenia oraz opłaty za wycenę nieruchomości. Przy okresowo stałym oprocentowaniu ustal, jak długo obowiązuje i jakie zasady dotyczą dalszej spłaty.
Oceń także warunki finansowania produkcji, wysokość pierwszej transzy i sposób rozliczania etapów. Oferta z korzystną ratą może wymagać większej kwoty własnej gotówki przed montażem. Koszt kredytu porównuj więc razem z możliwością pokrycia płatności w wymaganych terminach.
Zapytaj o karencję w spłacie kapitału i należności podczas budowy. Karencja nie oznacza okresu bez kosztów: mogą być wówczas należne odsetki od wypłaconych środków. Termin rozpoczęcia spłaty kapitału oraz pozostałe opłaty sprawdź w umowie.
Przed zamówieniem domu upewnij się, że terminy wypłaty kredytu pozwolą pokryć płatności za produkcję i montaż. Jeśli planujesz zakup domu ModEraHouse i potrzebujesz wsparcia w sprawie finansowania, skontaktuj się z nami – omówimy wybrany model i pomożemy Ci ustalić kolejne kroki.