Ein Modulhaus kann mit einem Hypothekendarlehen finanziert werden, wenn die Bank die Investition akzeptiert und Sie deren Anforderungen erfüllen. Prüfen Sie jedoch vor der Bestellung nicht nur Ihre Kreditwürdigkeit, sondern auch die Auszahlungsfristen. Wenn die Zahlung für die Produktion der Module vor deren Montage fällig ist, muss der Tranchenplan deren Deckung ermöglichen.
Finanziert die Bank ein Modulhaus?
Die Bank bewertet die Möglichkeit der Kreditrückzahlung und die Immobilie, die als Sicherheit dient. Die Modultechnologie allein ist nicht ausschlaggebend für die Entscheidung. Für die Bearbeitung des Antrags sind Informationen über das konkrete Haus, das Grundstück und die Art der Realisierung erforderlich.
Klären Sie im ersten Gespräch, ob Sie den Bau auf Ihrem eigenen Grundstück bestellen oder eine fertige Immobilie kaufen. Stellen Sie den Verwendungszweck des Gebäudes, den Entwurf und die Art der Fundamentierung dar. Bitten Sie um eine Bestätigung der Finanzierungsmöglichkeiten und eine Liste der erforderlichen Dokumente.
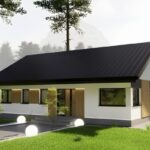
Bei ModEraHouse werden die Module unter Fabrikbedingungen hergestellt und anschließend auf das Grundstück geliefert. Sie können einen unserer Hausentwürfe sowie die Ausbaustufe wählen. Legen Sie der Bank die gewählte Variante und den Umfang der Bestellung vor, damit sie die Investition bewertet, die Sie tatsächlich planen.
Investitionsbudget und Eigenkapital
Legen Sie den Finanzierungsbetrag auf der Grundlage einer vollständigen Kostenkalkulation fest. Der Hauspreis deckt möglicherweise nicht alle auf dem Grundstück erforderlichen Arbeiten und Ausgaben im Zusammenhang mit dem Abschluss der Investition ab. Das Budget sollte die Fertigstellung des Gebäudes bis zu dem mit der Bank vereinbarten Zustand berücksichtigen.
Prüfen Sie die folgenden Punkte:
- Kauf des Grundstücks, falls Sie noch keines besitzen;
- Entwurf, dessen Anpassung an das Grundstück und Formalitäten;
- Vorbereitung des Geländes und des Fundaments;
- Haus in der gewählten Ausbaustufe;
- Transport, Montage und Vorbereitung des Zugangs für die Ausrüstung;
- Hausanschlüsse und Installationen außerhalb des Bestellumfangs;
- restlicher Ausbau und Ausstattung;
- Finanzierungskosten und eine Reserve für unvorhergesehene Ausgaben.
Markieren Sie bei jedem Punkt, ob er im Preis des Bauunternehmers enthalten ist oder eine separate Zahlung erfordert. So vermeiden Sie, eine Ausgabe zu übersehen oder dieselbe Arbeit doppelt zu berechnen. Klären Sie mit der Bank, welche Kosten durch den Kredit abgedeckt werden können.
Ein vorhandenes Baugrundstück kann als Eigenkapital dienen. Die Möglichkeit der Berücksichtigung, der erforderliche Eigenkapitalanteil und die Art der Wertdokumentation müssen bei der ausgewählten Bank bestätigt werden.
Ein als Eigenkapital angerechnetes Grundstück sichert keine Liquidität für die Zahlung an den Hersteller. Sie können die Eigenkapitalanforderungen erfüllen und trotzdem Geld vor der ersten Tranche benötigen. Ergänzen Sie daher die Kostenkalkulation um die Zahlungsfristen.
Dokumente für einen Kredit für ein Modulhaus
Die Liste der Dokumente hängt von der Bank, der Einkommensquelle und dem Finanzierungszweck ab. Beim Bau auf dem eigenen Grundstück umfasst sie hauptsächlich:
- Kreditantrag, Daten der Antragsteller und Personalausweis;
- Einkommensnachweis entsprechend der Beschäftigung oder ausgeübten Tätigkeit;
- Grundbuchnummer des Grundstücks und Erwerbsdokumente, falls erforderlich;
- von der Bank angeforderte Baudokumentation, einschließlich relevanter Teile des Entwurfs und Flächenaufstellung;
- Kostenkalkulation und Investitionsplan.
Wenn Sie einen Bau auf Anzeige planen, legen Sie der Bank den genauen Ablauf der Investition dar und fragen Sie nach den akzeptierten Dokumenten. Ohne deren Bestätigung behandeln Sie die Anzeige nicht als Ersatz für eine Genehmigung in der Kreditdokumentation. Baurechtliche Formalitäten und Finanzierungsanforderungen sind getrennte Angelegenheiten.
Für das Gespräch über die Finanzierung der Modulproduktion bereiten Sie auch ein Angebot oder einen Vertragsentwurf mit dem Hersteller, den Umfang des Ausbaus und den Zahlungsplan vor. Die Bank legt fest, welche Unterlagen dem Antrag beizufügen sind.
Die Konstruktion und die Materialien unserer Häuser lernen Sie in der Beschreibung der Bautechnologie kennen. Diese ersetzt nicht die von der Bank geforderte Dokumentation eines konkreten Entwurfs. Wenn Sie daher weitere Informationen zu einem ausgewählten Modell benötigen, kontaktieren Sie uns und teilen Sie uns mit, welche Fragen Sie vor der Einreichung des Kreditantrags klären möchten.
Auszahlung der Tranchen und Modulproduktion
Ein Baukredit wird in Teilen, d.h. in Tranchen, ausgezahlt. Die erste erhalten Sie nach Erfüllung der Auszahlungsvoraussetzungen, die weiteren gemäß den im Vertrag festgelegten Regeln für die Abrechnung der Investition. Prüfen Sie, wie die erbrachten Leistungen zu dokumentieren sind und welche Bedingungen vor der nächsten Auszahlung erfüllt werden müssen.
Ein Teil der Arbeiten an einem Modulhaus findet in der Fabrik statt. Bestätigen Sie daher vor der Bestellung mit der Bank die Möglichkeit der Finanzierung der Produktion vor der Montage sowie die erforderlichen Dokumente. Die bloße Fertigstellung der Module bedeutet nicht die Erfüllung der Bedingungen für die Auszahlung einer Tranche.
| Phase | Vereinbarungen mit dem Hersteller | Vereinbarungen mit der Bank |
| Hausbestellung | Betrag und Fälligkeit der ersten Zahlung sowie Bedingungen für deren Rückerstattung. | Bedingungen der ersten Tranche und erforderliche Eigenmittel. |
| Modulproduktion | Fällige Beträge vor dem Transport auf das Grundstück. | Möglichkeit der Finanzierung der Produktion und deren Abrechnung. |
| Transport und Montage | Zahlungsfrist und Umfang der abgenommenen Arbeiten. | Bedingungen für die Auszahlung der Mittel und Bearbeitungszeit der Anweisung. |
| Ausbau und Abschluss der Investition | Restliche Arbeiten und Schlusszahlung. | Bedingungen der letzten Tranche und Dokumente zur Abrechnung der Investition. |
Ein Teil der Arbeiten an einem Modulhaus findet in der Fabrik statt. Bestätigen Sie daher vor der Bestellung mit der Bank die Möglichkeit der Finanzierung der Produktion vor der Montage sowie die erforderlichen Dokumente. Die bloße Fertigstellung der Module bedeutet nicht die Erfüllung der Bedingungen für die Auszahlung einer Tranche.
Was ist vor Vertragsunterzeichnung zu prüfen?
Vergleichen Sie die Bestellbedingungen mit der Kreditentscheidung und dem Kreditvertrag. Prüfen Sie:
- Übereinstimmung des Hausumfangs und der Kostenkalkulation in den Dokumenten des Herstellers und der Bank;
- Verfügbarkeit der Gelder zu jedem Zahlungstermin;
- noch zu erfüllende Bedingungen vor der Kreditinanspruchnahme;
- Bestimmungen bezüglich Kreditverweigerung oder Finanzierungsverzögerung;
- Art und Weise der Meldung von Kosten-, Arbeitsumfangs- und Fertigstellungsterminänderungen an die Bank.
Eine positive Kreditentscheidung bedeutet nicht die sofortige Verfügbarkeit des gesamten Betrags. Berücksichtigen Sie die Zeit, die für die Bereitstellung der Dokumente und die Bearbeitung der Anweisungen durch die Bank benötigt wird.
Wie vergleicht man Kreditangebote?
Vergleichen Sie Angebote für denselben Betrag, dieselbe Rückzahlungsdauer und denselben Auszahlungsplan. Prüfen Sie neben der Rate auch den effektiven Jahreszins (APR), die Gesamtkosten des Kredits, die Provision, erforderliche Versicherungen und Gebühren für die Immobilienbewertung. Bei einem periodisch festen Zinssatz klären Sie, wie lange dieser gilt und welche Regeln für die weitere Rückzahlung gelten.
Bewerten Sie auch die Bedingungen für die Finanzierung der Produktion, die Höhe der ersten Tranche und die Art der Abrechnung der Phasen. Ein Angebot mit einer günstigen Rate kann einen höheren Eigenkapitalanteil vor der Montage erfordern. Vergleichen Sie daher die Kreditkosten zusammen mit der Möglichkeit, die Zahlungen zu den erforderlichen Terminen zu decken.
Fragen Sie nach einer Tilgungsaussetzung (Karenzzeit) für das Kapital und die fälligen Beträge während des Baus. Eine Karenzzeit bedeutet nicht eine kostenfreie Periode: Es können dann Zinsen auf die ausgezahlten Mittel fällig werden. Den Beginn der Kapitalrückzahlung und die restlichen Gebühren prüfen Sie im Vertrag.
Vergewissern Sie sich vor der Hausbestellung, dass die Auszahlungsfristen des Kredits die Zahlungen für Produktion und Montage decken. Wenn Sie ein ModEraHouse kaufen möchten und Unterstützung bei der Finanzierung benötigen, kontaktieren Sie uns – wir besprechen das ausgewählte Modell und helfen Ihnen bei den nächsten Schritten.